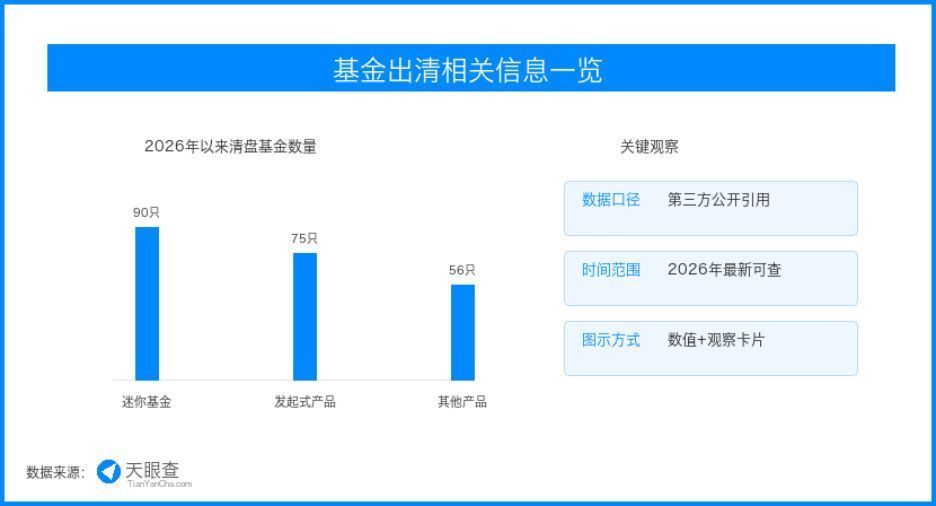
天眼查数据统计,公开企业信息中,基金管理、投资管理、私募基金管理等相关主体数量保持高位,2026年以来仍有新增机构进入资管服务链条;同时,部分机构因经营异常、注销或清算退出市场。产品清盘与主体出清同步出现,显示资管行业正在从数量扩张转向质量筛选。
对产业链而言,受益的是投研能力稳定、产品线清晰、渠道服务能力强的机构,以及能为资管机构提供风控、估值、信息披露和投资者服务的配套企业。承压的则是产品同质化、规模长期偏小、缺少持续营销和投研支撑的主体。
清盘本身并不等于行业走弱。相反,当不具备持续运作条件的产品加快退出,资源会向更清晰的产品和更稳定的管理能力集中。资管行业下一阶段的竞争,重点不在于发行了多少只产品,而在于能否长期留住持有人、穿越波动并提供可解释的投资体验。
渠道端同样面临调整。银行、券商和第三方平台在推荐产品时,需要更重视风险匹配和持有人陪伴。清盘数量增加会提醒行业,产品发行不是终点,持续运营和投资者沟通才是长期竞争的一部分。
从投资者角度看,产品出清也会改变选择逻辑。过去市场高景气时,投资者更容易追逐新发产品和热门主题;当波动加大、收益分化后,产品能否长期存续、策略是否稳定、信息披露是否清楚,都会影响信任。基金公司需要把产品定位说得更清楚,而不是依赖短期行情完成销售。
对基金公司而言,清盘也会反向约束新产品设计。发行前是否有清晰策略容量、是否具备长期投研支撑、是否能匹配渠道客群,都会影响产品生命周期。行业从追求货架丰富度转向重视产品生命力,意味着投研、运营和投资者服务都要重新协同。
名鼎配资提示:文章来自网络,不代表本站观点。